Domain onlinekredite-net.de kaufen?
Wir ziehen mit dem Projekt
onlinekredite-net.de um.
Sind Sie am Kauf der Domain
onlinekredite-net.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain onlinekredite-net.de kaufen?
Was ist der Unterschied zwischen Kerma und Energiedosis?
Kerma ist die Maßeinheit für die freigesetzte Energie in einem Material durch ionisierende Strahlung. Es gibt an, wie viel Energie pro Masse in einem Material abgegeben wird. Energiedosis hingegen gibt an, wie viel Energie pro Masse in einem Material absorbiert wird. Der Unterschied besteht darin, dass Kerma die freigesetzte Energie angibt, während die Energiedosis die absorbierte Energie angibt. **
Welche Kriterien müssen Kreditnehmer erfüllen, um einen günstigen Zinssatz für ihre Darlehen zu erhalten?
Kreditnehmer müssen eine gute Bonität haben, um einen günstigen Zinssatz zu erhalten. Ein stabiles Einkommen und eine niedrige Verschuldung sind ebenfalls wichtige Kriterien. Je besser die finanzielle Situation des Kreditnehmers, desto niedriger ist in der Regel der Zinssatz für das Darlehen. **

Ähnliche Suchbegriffe für Kerma
Top-Angebote
Produkte zum Begriff Kerma:
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie werden Kreditnehmer basierend auf ihrer Bonität und Kreditwürdigkeit bewertet, um Kreditentscheidungen zu treffen?
Kreditnehmer werden anhand ihrer Bonität und Kreditwürdigkeit bewertet, indem ihre Einkommensverhältnisse, ihre bisherige Kreditgeschichte und ihre finanzielle Stabilität analysiert werden. Anhand dieser Informationen wird eine Risikobewertung durchgeführt, um festzustellen, ob der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. Basierend auf dieser Bewertung treffen Kreditgeber ihre Entscheidungen über die Kreditvergabe. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **

Welche verschiedenen Rückzahlungsmodalitäten werden typischerweise von Finanzinstituten, Kreditgebern und anderen Organisationen angeboten, um Kreditnehmer bei der Rückzahlung von Darlehen zu unterstützen?
Finanzinstitute, Kreditgeber und andere Organisationen bieten typischerweise verschiedene Rückzahlungsmodalitäten an, um Kreditnehmer bei der Rückzahlung von Darlehen zu unterstützen. Dazu gehören beispielsweise die monatliche Rückzahlung in festen Raten, die flexible Rückzahlung, die es dem Kreditnehmer ermöglicht, die Höhe der monatlichen Raten anzupassen, die gestaffelte Rückzahlung, bei der die Raten im Laufe der Zeit steigen oder fallen, und die vorzeitige Rückzahlungsoption, die es dem Kreditnehmer ermöglicht, das Darlehen vorzeitig zurückzuzahlen, um Zinsen zu sparen. Diese verschiedenen Modalitäten bieten den Kreditnehmern Flexibilität und Unterstützung bei der Rückzahlung ihrer Darlehen. **
Wie erfolgt die Rückzahlung von Krediten und Darlehen?
Die Rückzahlung von Krediten und Darlehen erfolgt in der Regel in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Die Höhe der Raten wird bei Vertragsabschluss festgelegt und bleibt während der Laufzeit konstant. Die Rückzahlung endet, wenn der gesamte Kreditbetrag plus Zinsen vollständig beglichen ist. **
Top-Angebote
Produkte zum Begriff Kerma:
-
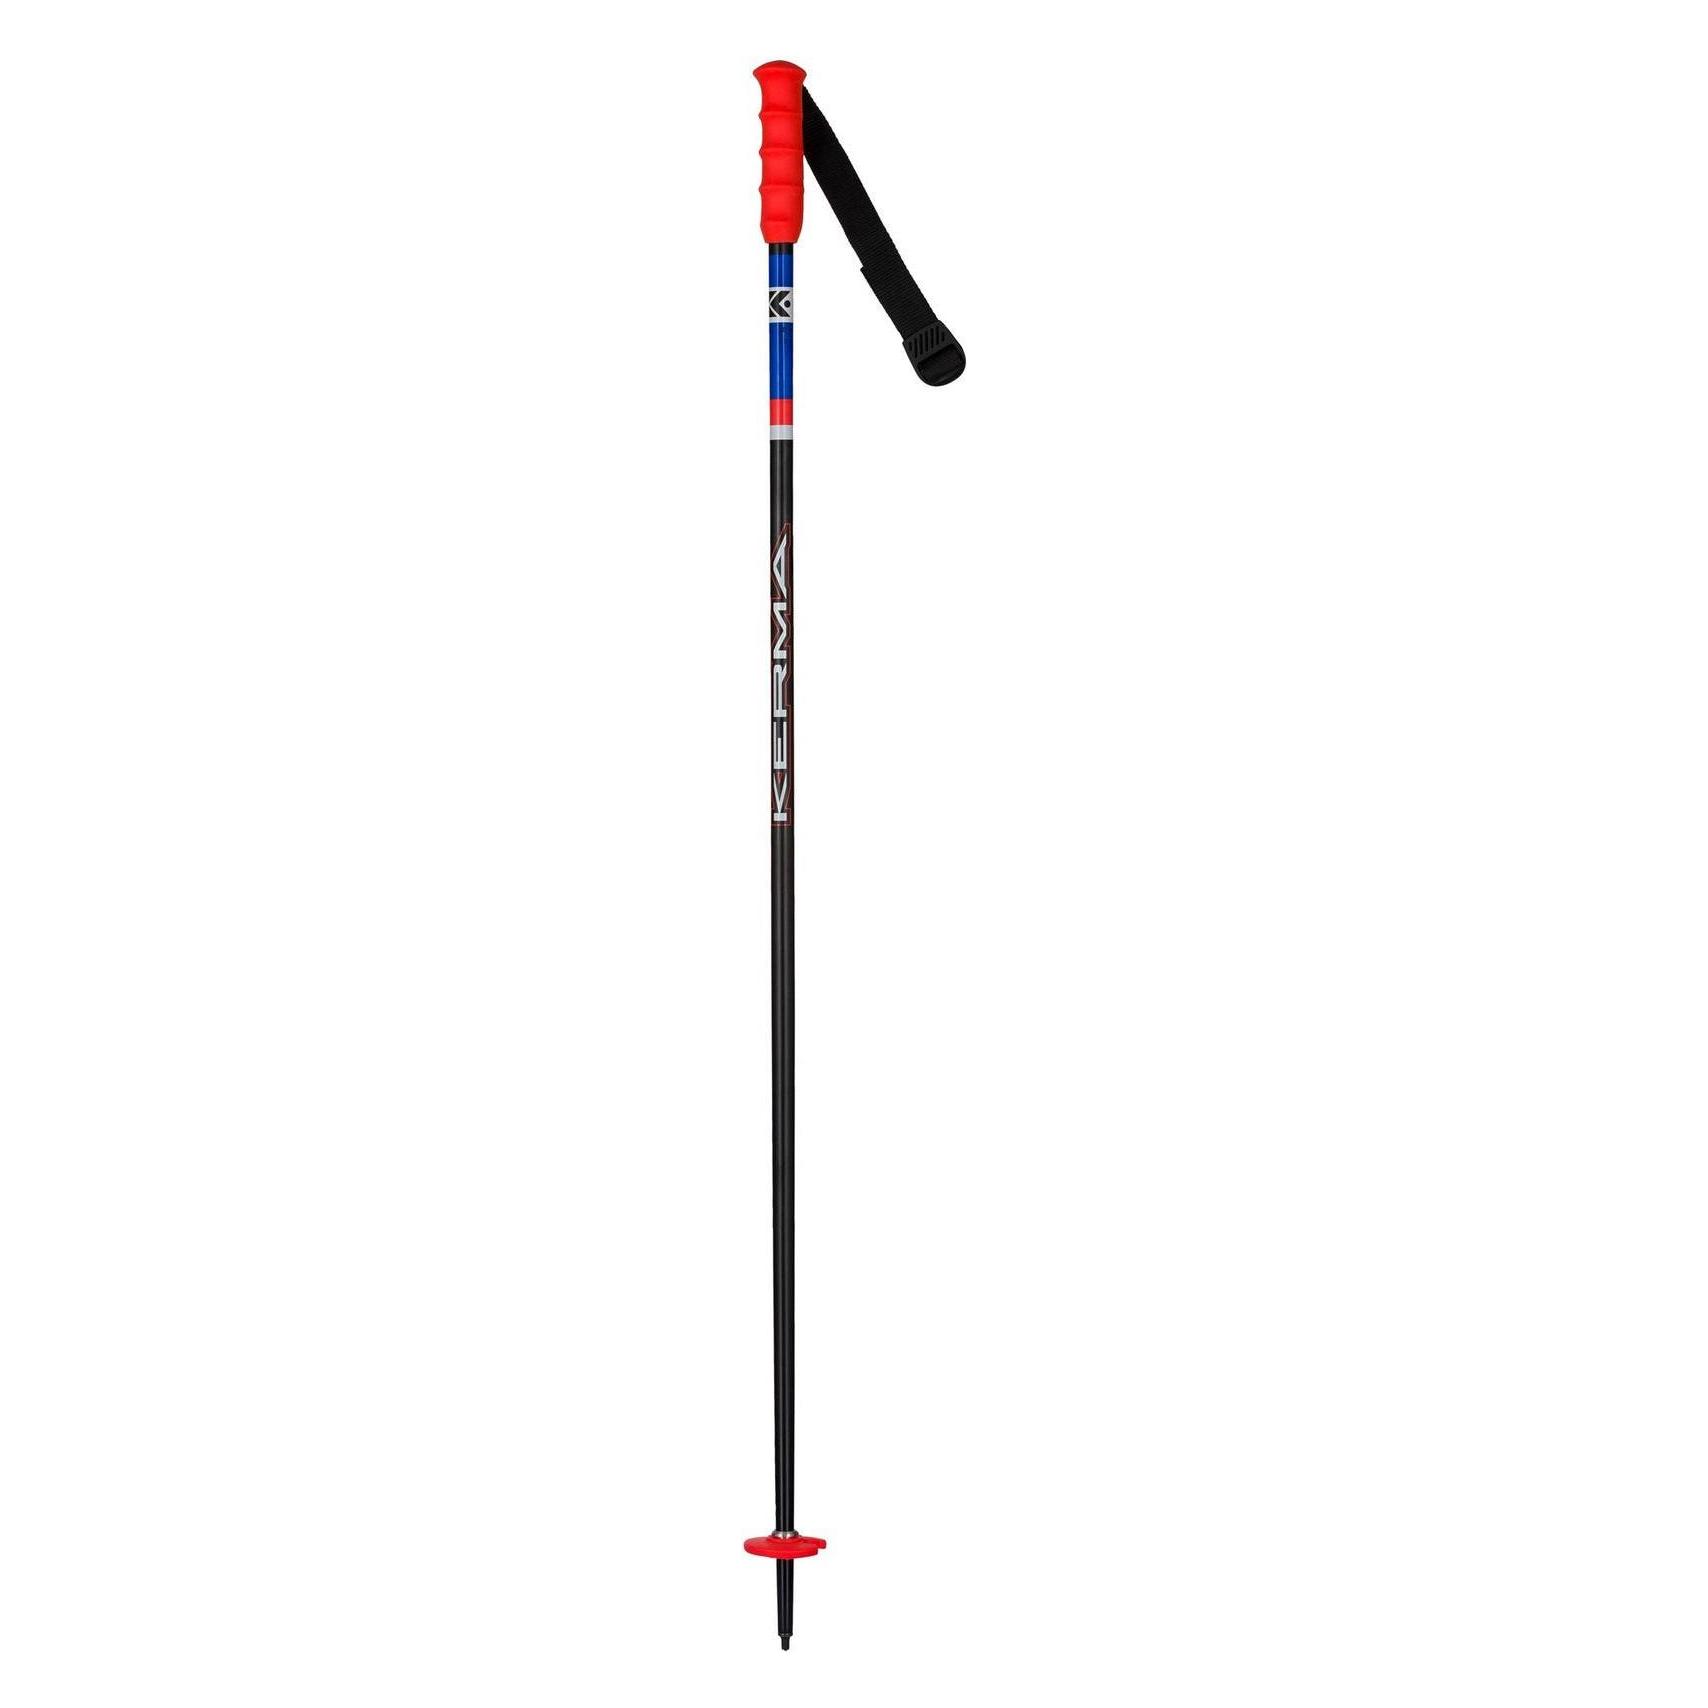
Kerma, SkistöckeDer Kinderskistock Kerma Rental JR ist ein wichtiges Zubehör für alle jungen Skianfänger und wurde entwickelt, um auf der Piste sowohl Leistung als auch Komfort zu bieten. Hergestellt von der renommierten Marke Kerma, steht dieser Stock für Qualität und Zuverlässigkeit. Seine leichte und robuste Konstruktion sorgt dafür, dass Kinder ihn einfach führen können und dabei die nötige Unterstützung bekommen, um ihre Skifähigkeiten zu verbessern. Dieser Skistock ist für Juniors gedacht und damit perfekt für kleine Hände, die die Welt des Skifahrens gerade erst entdecken. Der ergonomische Griff sorgt dafür, dass sich Kinder sicher fühlen, auch wenn sie die Hänge hinunterfahren. Mit diesem Stock wird jede Abfahrt zu einem neuen Abenteuer, das Spass und Lernen verbindet. Die Eigenschaften des Skistocks Kerma Rental JR sind auf die besonderen Bedürfnisse junger Skifahrer abgestimmt: Langlebige Materialien: Aus hochwertigen Materialien gefertigt, ist dieser Stock für den intensiven Einsatz auf der Piste ausgelegt. Ergonomischer Griff: Der bequeme Griff ermöglicht Kindern, den Stock mühelos zu halten, und sorgt für bessere Kontrolle und weniger Ermüdung. Leichtes Design: Das geringe Gewicht erleichtert die Bewegungen und hilft jungen Skifahrern, sich auf ihre Technik zu konzentrieren. Passende Masse: Mit Blick auf die Proportionen von Juniors entwickelt, sorgt er für eine sichere und optimale Nutzung. Mit dem Kinderskistock Kerma Rental JR geben Sie Ihrem Kind eine hochwertige Ausrüstung, die es bei seinen Fortschritten auf der Piste begleitet. Ob für die ersten Lektionen oder Familienausflüge, dieses Zubehör wird zu einem zuverlässigen Begleiter für jedes Abenteuer in den Bergen. In einen guten Skistock zu investieren, ist entscheidend für die Entwicklung der Fähigkeiten Ihres Kindes. Mit dem Kerma Rental JR verbinden Sie Sicherheit, Leistung und Spass und schaffen unvergessliche Erinnerungen mitten in den Bergen.41,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Kerma und Energiedosis?
Kerma ist die Maßeinheit für die freigesetzte Energie in einem Material durch ionisierende Strahlung. Es gibt an, wie viel Energie pro Masse in einem Material abgegeben wird. Energiedosis hingegen gibt an, wie viel Energie pro Masse in einem Material absorbiert wird. Der Unterschied besteht darin, dass Kerma die freigesetzte Energie angibt, während die Energiedosis die absorbierte Energie angibt. **
-
Welche Kriterien müssen Kreditnehmer erfüllen, um einen günstigen Zinssatz für ihre Darlehen zu erhalten?
Kreditnehmer müssen eine gute Bonität haben, um einen günstigen Zinssatz zu erhalten. Ein stabiles Einkommen und eine niedrige Verschuldung sind ebenfalls wichtige Kriterien. Je besser die finanzielle Situation des Kreditnehmers, desto niedriger ist in der Regel der Zinssatz für das Darlehen. **
-
Wie werden Kreditnehmer basierend auf ihrer Bonität und Kreditwürdigkeit bewertet, um Kreditentscheidungen zu treffen?
Kreditnehmer werden anhand ihrer Bonität und Kreditwürdigkeit bewertet, indem ihre Einkommensverhältnisse, ihre bisherige Kreditgeschichte und ihre finanzielle Stabilität analysiert werden. Anhand dieser Informationen wird eine Risikobewertung durchgeführt, um festzustellen, ob der Kreditnehmer in der Lage ist, den Kredit zurückzuzahlen. Basierend auf dieser Bewertung treffen Kreditgeber ihre Entscheidungen über die Kreditvergabe. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Ähnliche Suchbegriffe für Kerma
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Welche verschiedenen Rückzahlungsmodalitäten werden typischerweise von Finanzinstituten, Kreditgebern und anderen Organisationen angeboten, um Kreditnehmer bei der Rückzahlung von Darlehen zu unterstützen?
Finanzinstitute, Kreditgeber und andere Organisationen bieten typischerweise verschiedene Rückzahlungsmodalitäten an, um Kreditnehmer bei der Rückzahlung von Darlehen zu unterstützen. Dazu gehören beispielsweise die monatliche Rückzahlung in festen Raten, die flexible Rückzahlung, die es dem Kreditnehmer ermöglicht, die Höhe der monatlichen Raten anzupassen, die gestaffelte Rückzahlung, bei der die Raten im Laufe der Zeit steigen oder fallen, und die vorzeitige Rückzahlungsoption, die es dem Kreditnehmer ermöglicht, das Darlehen vorzeitig zurückzuzahlen, um Zinsen zu sparen. Diese verschiedenen Modalitäten bieten den Kreditnehmern Flexibilität und Unterstützung bei der Rückzahlung ihrer Darlehen. **
-
Wie erfolgt die Rückzahlung von Krediten und Darlehen?
Die Rückzahlung von Krediten und Darlehen erfolgt in der Regel in monatlichen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Die Höhe der Raten wird bei Vertragsabschluss festgelegt und bleibt während der Laufzeit konstant. Die Rückzahlung endet, wenn der gesamte Kreditbetrag plus Zinsen vollständig beglichen ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.